

日本プランナー株式会社の会社名と本店所在地は、国税庁の法人番号公表サイトで確認できます。会社の評判が気になる方は、公的な会社情報や口コミに加え、自社に提示される契約書も確かめましょう。
ここでは、運営会社の情報と口コミの見方、利用者から同社への送金、売掛先の不払い時の負担を解説します。契約書を確認したい方に向けて、署名前に担当者へ書面で聞いておく項目をまとめました。
運営法人と所在地は公的情報で確認できる
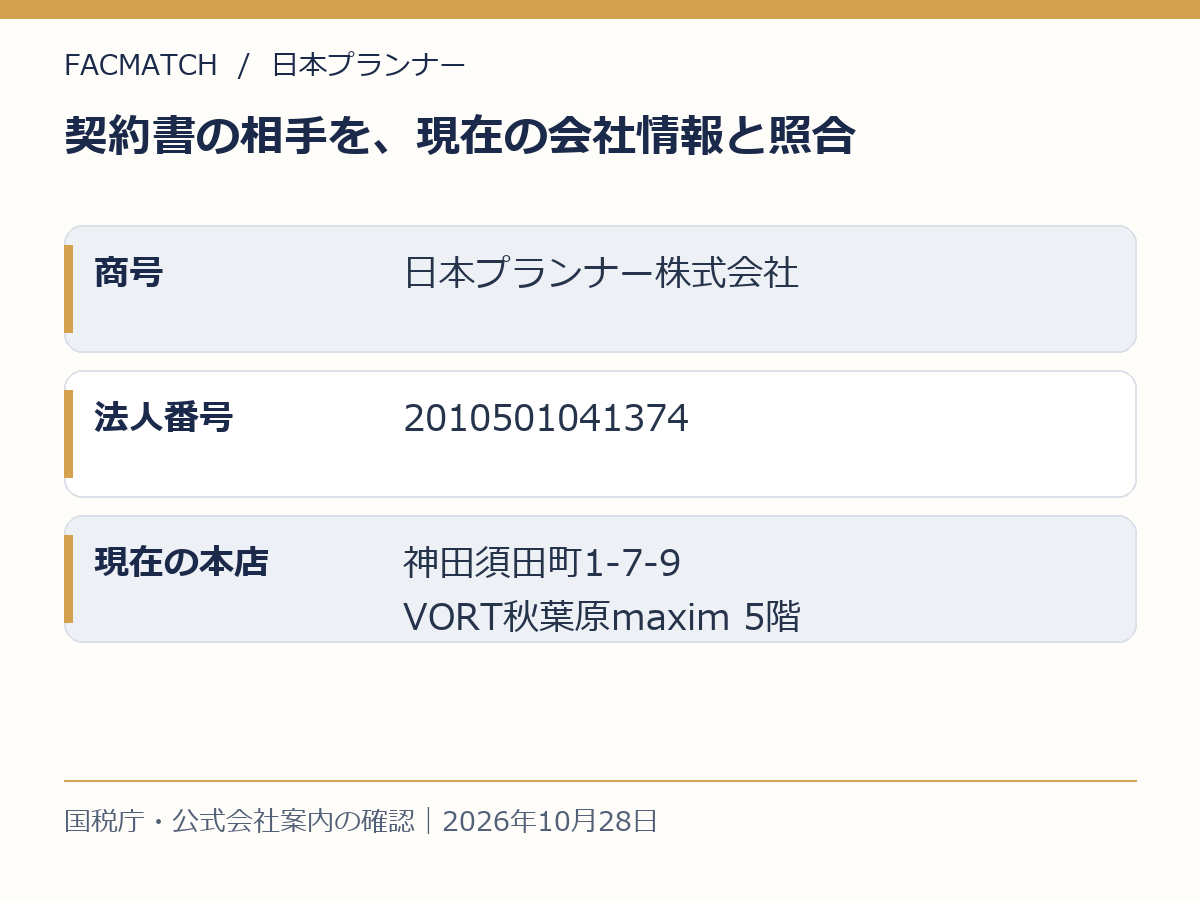
日本プランナー株式会社は、国税庁の法人番号公表サイトに掲載されている法人です。商号と本店所在地は、現在の公式会社案内と一致しています。
| 項目 | 確認できる情報 |
|---|---|
| 会社名 | 日本プランナー株式会社 |
| 法人番号 | 2010501041374 |
| 本店・東京本社 | 東京都千代田区神田須田町1-7-9 VORT秋葉原maxim 5階 |
| 代表者 | 荒井武志(公式会社案内) |
| 設立 | 2017年7月24日(公式会社案内) |
| 東京本社の電話 | 03-3518-5209(公式会社案内) |
国税庁の変更履歴には、2024年9月6日の本店所在地変更が掲載されています。古い記事や口コミサイトに台東区上野の住所が載っている場合は、現在の住所と区別して読みましょう。
見積書や契約書が届いたら、会社名、所在地、連絡先をこの情報と照らし合わせましょう。別の会社名や名義が記載されている場合は、その関係と契約上の役割を説明してもらってから進める必要があります。法人の実在確認と、個別契約の費用・義務の確認はそれぞれ行いましょう。
出典:国税庁「日本プランナー株式会社の情報」、公式会社案内(2026年10月28日確認)。
公式事例と第三者の口コミは、掲載元と時期を分けて読む
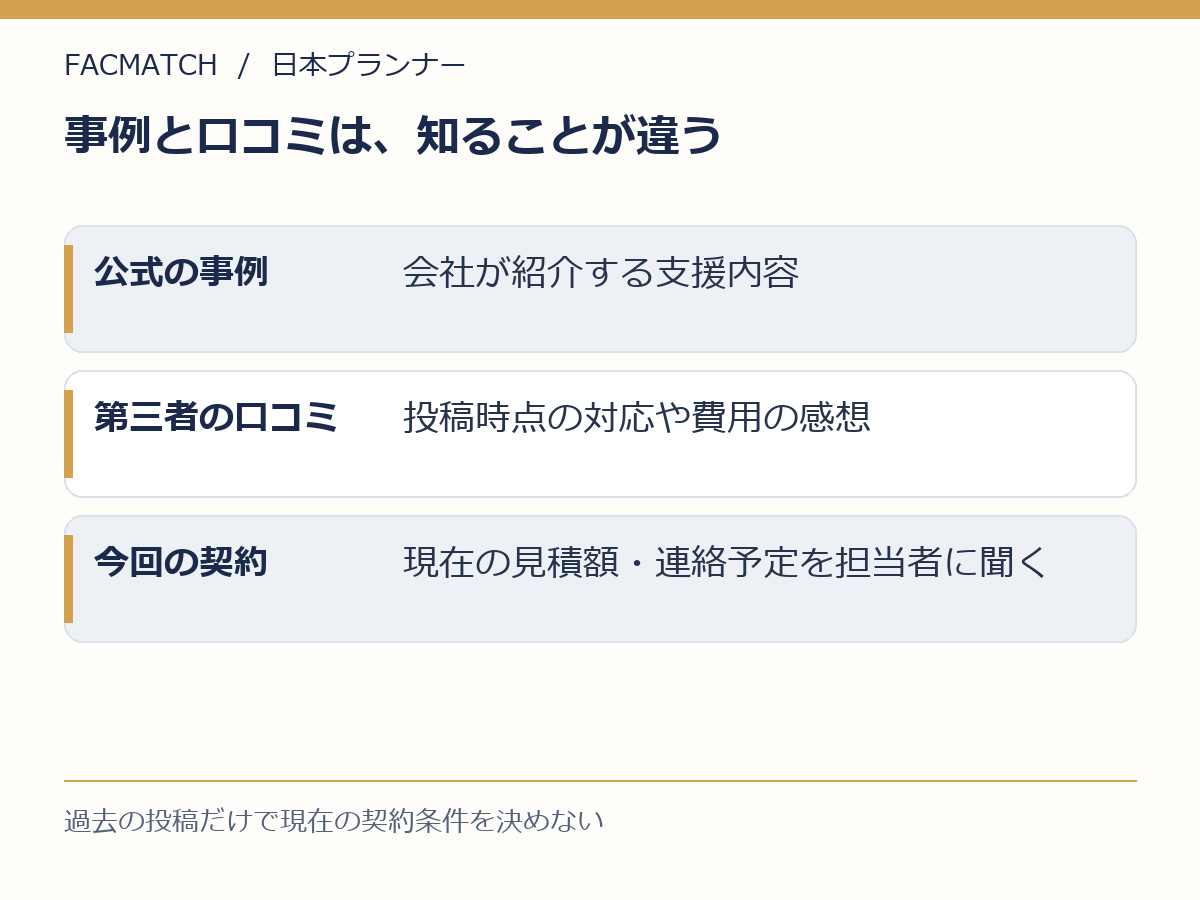
公式の利用事例は支援内容を知るために、第三者の口コミは過去に寄せられた感想を知るために読みましょう。
公式サイトは、資金繰り表の活用や、資金調達と経営相談を組み合わせた事例を紹介しています。一方、第三者サイトには、2022年11月の手数料・担当者対応を評価する投稿と、2022年3月の説明・初動に不満を述べる投稿があります。投稿者の契約内容や利用事実を当サイトが独自に検証したものではありません。
過去の口コミで担当者との連絡が気になったら、審査の途中経過をいつ・どの方法で知らせてもらえるかを最初に聞いておきましょう。掲載元と時期を付けた要約は、総合・口コミページで紹介しています。
出典:公式の利用事例、第三者サイトの口コミ原文(2026年10月28日確認)。
2社間は回収後の送金、3社間は売掛先の了承を確かめる
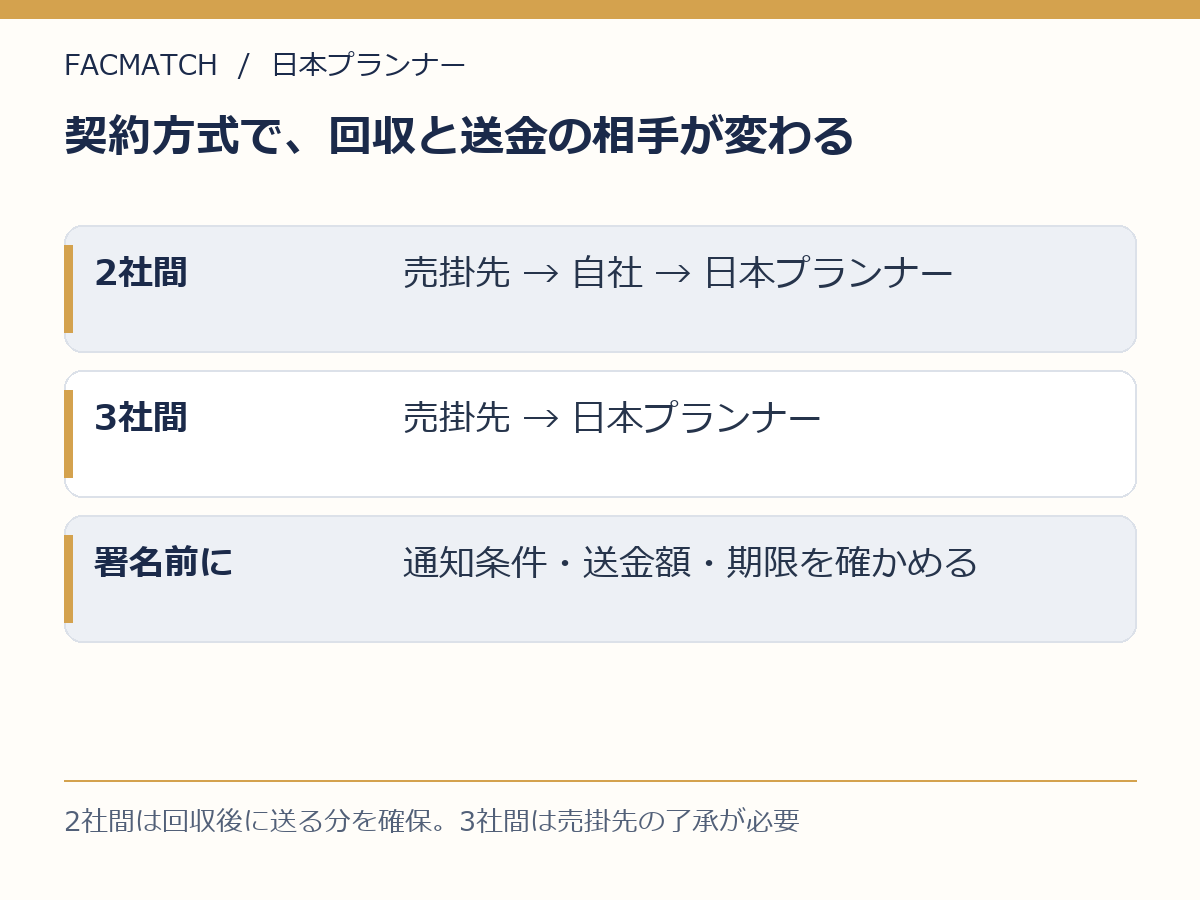
公式解説は、2社間では利用者が売掛先から代金を回収して日本プランナーへ支払い、3社間では売掛先が日本プランナーへ直接支払う流れを案内しています。契約前に、誰が代金を回収し、どこへ送金するかを確かめましょう。
| 方式 | 公式に説明されている流れ | 契約書で見る項目 |
|---|---|---|
| 2社間 | 売掛先から利用者へ入金後、日本プランナーへ支払う | 送金額、送金期限、送金先、売掛先へ通知する条件 |
| 3社間 | 売掛先の了承を得て、売掛先から日本プランナーへ支払う | 了承を得る手続き、支払先の変更、入金後の精算 |
2社間では、回収した売掛金から日本プランナーへ送る分を確保する必要があります。売掛先の入金予定日と、自社からの送金期限を資金繰り表に別々に記入しておきましょう。
公式FAQには、2社間なら売掛先に知られず利用できる旨の案内があります。契約時の売掛先への通知だけでなく、契約後に連絡する条件も確かめましょう。
債権譲渡登記は、法人が債権を譲渡したことを登記し、売掛先以外の第三者に主張するための手続きです。登記の有無と費用も契約書で確かめておきましょう。
出典:公式の2社間・3社間の説明、公式の通知に関するFAQ、法務省「債権譲渡登記制度について」(2026年10月28日確認)。
売掛先の不払いと自社の契約違反による負担を分けて読む
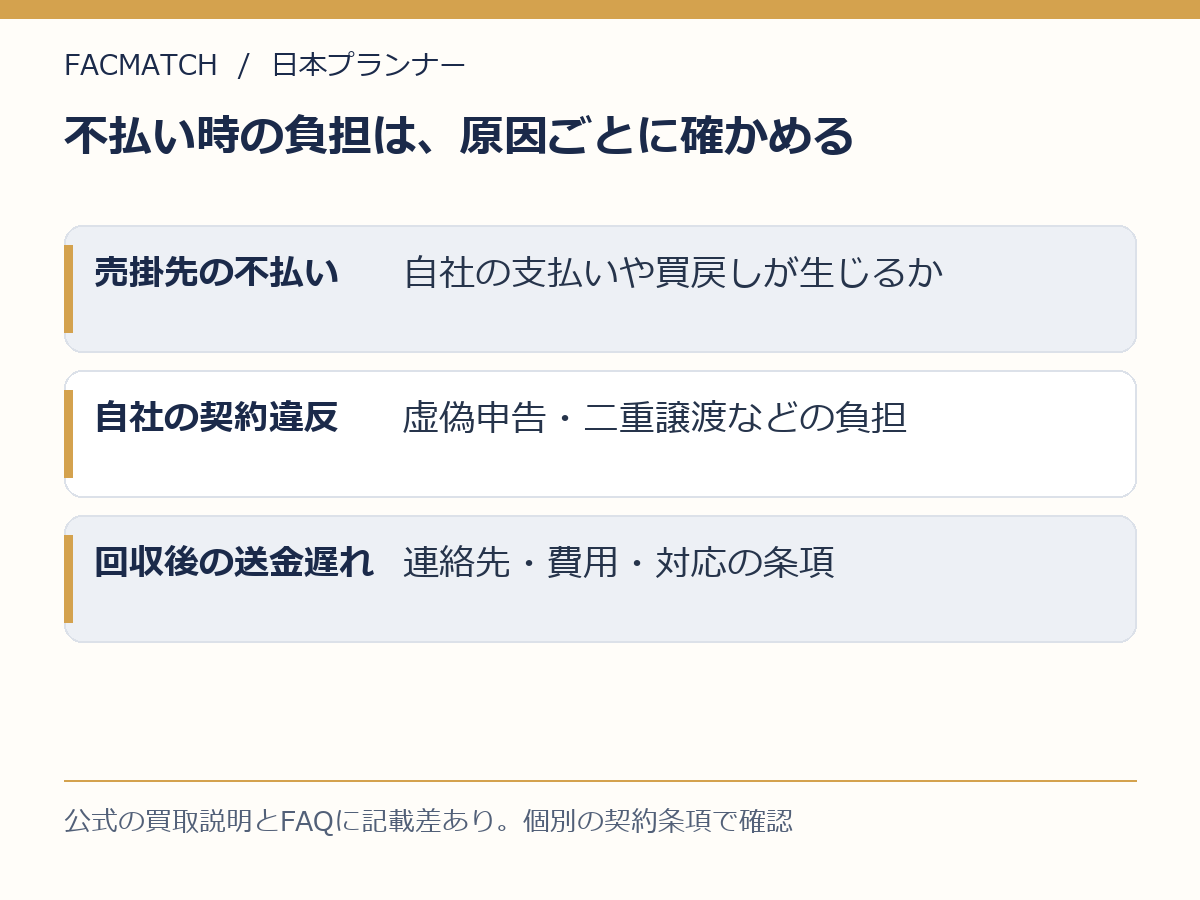
不払い時の負担は、ノンリコースという表示だけで決めず、契約書に書かれた条件を確かめましょう。ノンリコースは、売却した債権が支払われなくても、原則として売主に支払いを求めない条件を指します。
公式解説の冒頭には償還請求権なしの完全買取とありますが、同じページのFAQには、回収が滞った場合の追加負担について一般的な説明もあります。どのような場合に自社の支払いや買戻しが生じるのか、提示された契約書で説明してもらいましょう。
| 場合 | 説明してもらう内容 |
|---|---|
| 売掛先が倒産・支払遅延した | 自社に支払い・買戻しが求められるか、該当する条項はどこか |
| 自社が虚偽申告・二重譲渡(同じ売掛金を複数の相手へ重ねて譲渡すること)をした | どの行為が契約違反となり、どの負担が生じるか |
| 自社が回収後の送金期限を過ぎた | 連絡先、遅延時の費用や対応 |
金融庁は、売掛先が支払わなかった際に売主へ買戻しや自社資金での支払いを求める取引などは、貸金業に該当するおそれがあると注意喚起しています。契約書の名称や形式だけでなく、取引の実態から判断されます。この注意喚起は一般的なもので、日本プランナーに対する違法性の認定ではありません。
不払い時の負担について説明と条項が食い違う場合は、署名を急がず、書面で説明を求めましょう。法的な内容を理解できない場合は、契約書を弁護士などの専門家に見てもらう方法もあります。
出典:公式の買取・リスク説明、金融庁「ファクタリングの利用に関する注意喚起」、法務省の二重譲渡に関する説明(2026年10月28日確認)。
契約相手・振込額・契約後の義務に納得してから署名する
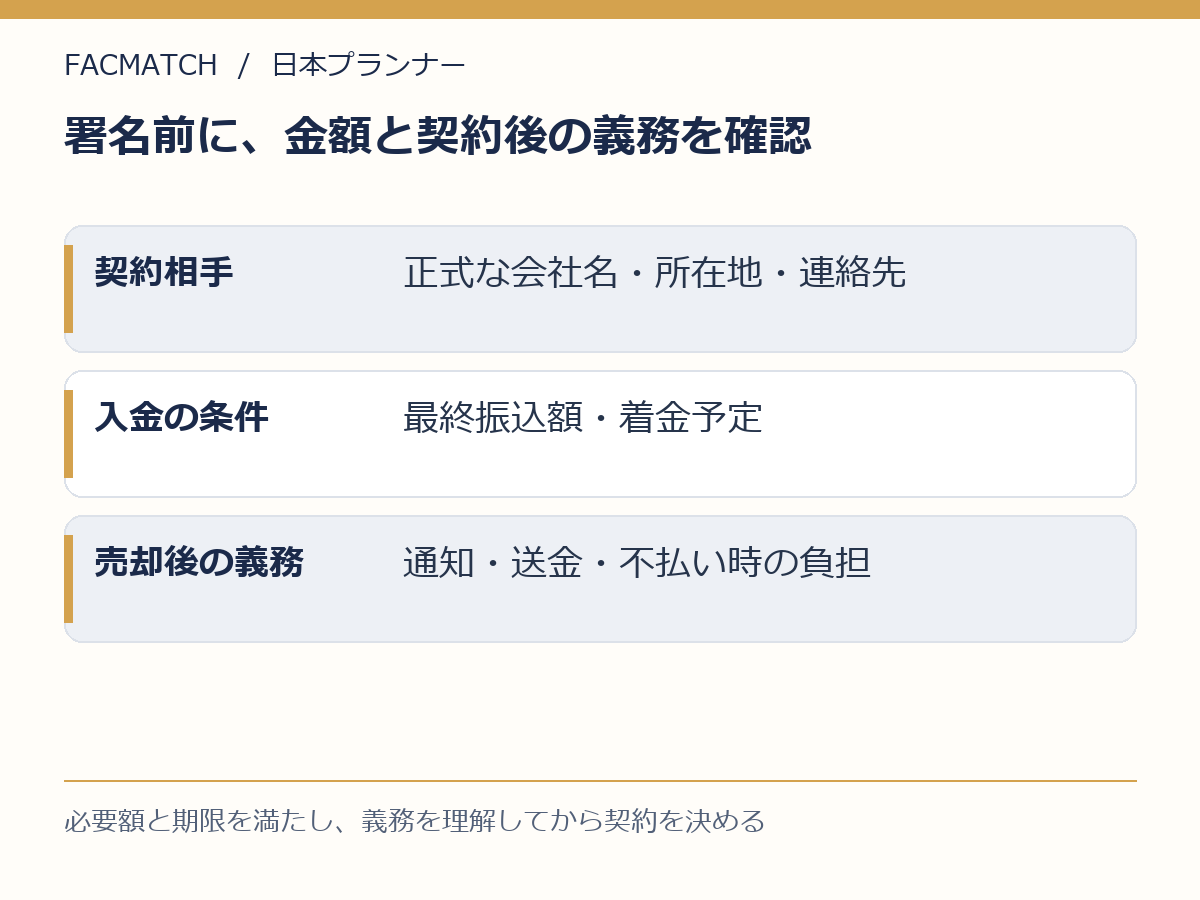
契約前には、次の3点を見積書と契約書で確かめましょう。
- 契約相手の会社名・所在地と、同社への送金先の名義
- 最終振込額と着金予定
- 売掛先への通知、利用者から同社への送金、売掛先が支払わない場合の負担
経営相談も依頼する場合は、その支援内容と料金、別契約の有無を聞いておきましょう。
担当者へ送る質問文の例です。
契約相手、最終振込額、着金予定を確認したいです。売掛先へ連絡する条件、回収後の送金額と期限、登記の有無と費用も教えてください。売掛先の倒産・支払遅延と、当社の契約違反について、それぞれ当社が負担する金額と該当条項を書面で説明していただけますか。経営相談も依頼する場合の契約と料金も確認したいです。
手数料の公式目安はおおよそ3〜8.5%です。必要な手取り額に足りるかは、手数料ページの計算例を参考に、自社の見積額で確かめましょう。申込窓口による対象の違いは審査ページ、連絡先と入金工程は営業時間ページで解説しています。
ほかの会社にも同じ請求書、必要額、期限、売掛先への通知の希望を伝え、ファクタリング会社を比較してみましょう。必要な額と期限を満たし、売却後に自社がすることまで理解してから契約を決めましょう。